
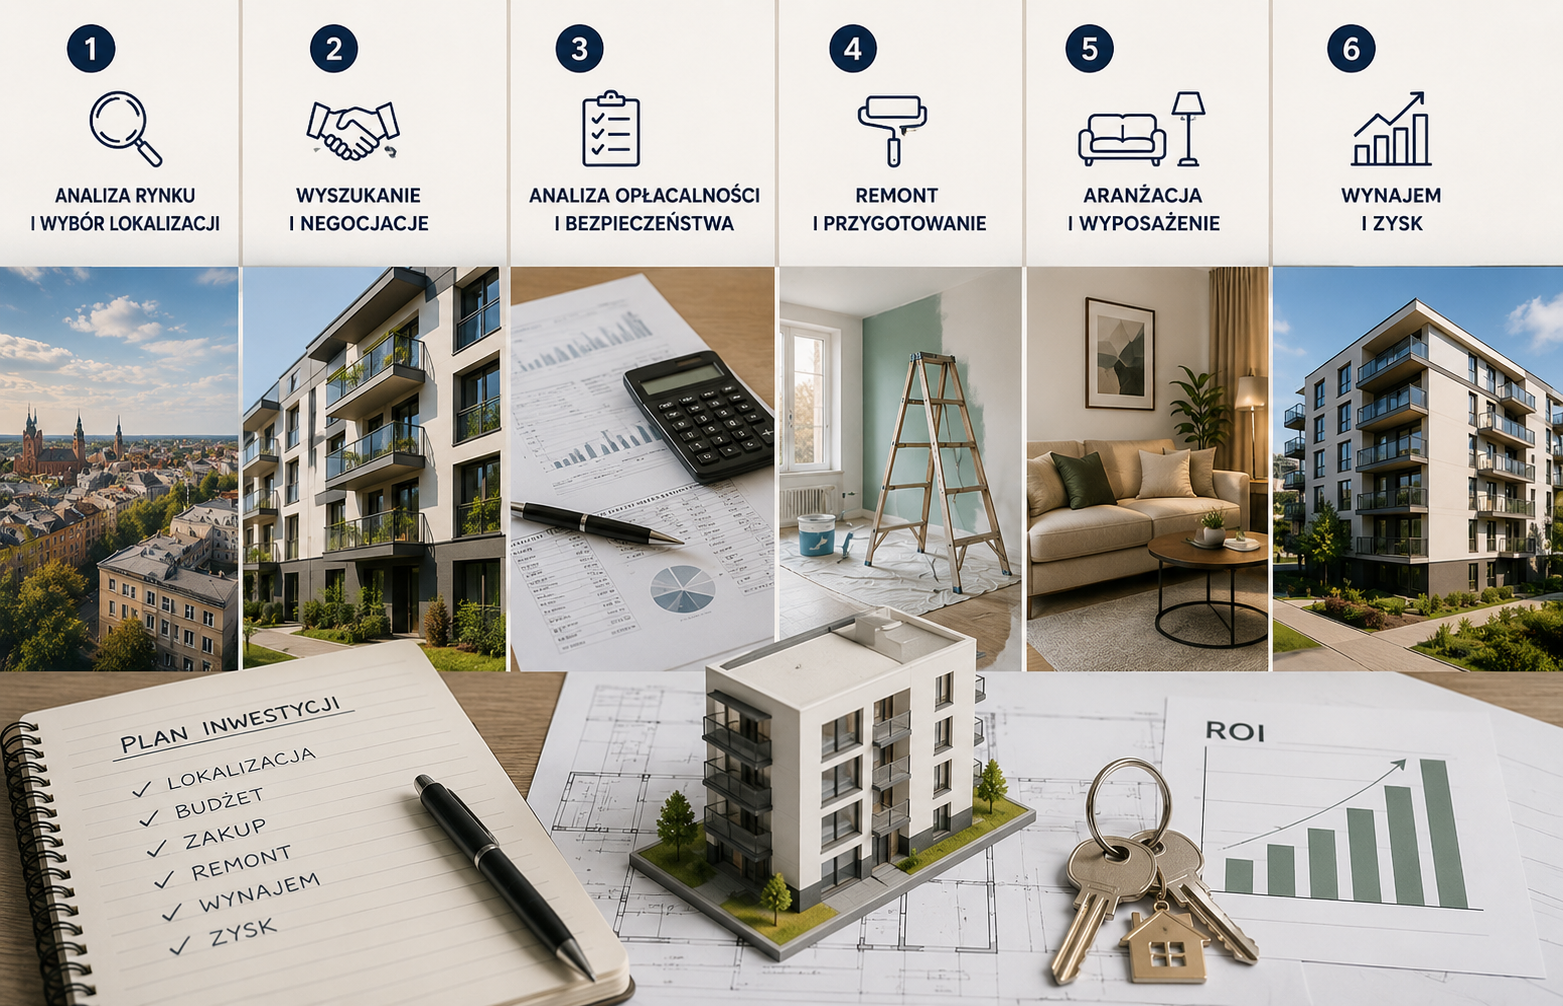
Nieruchomość inwestycyjna może generować regularny dochód, chronić część kapitału przed inflacją i budować majątek w długim terminie. Sam zakup mieszkania nie gwarantuje jednak zysku. O wyniku decydują cena wejścia, lokalizacja, sposób finansowania, koszty przygotowania lokalu, popyt najemców, podatki oraz jakość późniejszego zarządzania.
W tym poradniku pokazujemy cały proces krok po kroku: od określenia celu i budżetu, przez wybór oraz analizę nieruchomości, aż po zakup, przygotowanie do najmu, komercjalizację i kontrolę wyników. Wyjaśniamy również, na których etapach House Factory może wesprzeć kupującego i które decyzje zawsze powinny pozostać po stronie inwestora.
Czym jest nieruchomość inwestycyjna?
Nieruchomość inwestycyjna to lokal, budynek lub grunt kupowany przede wszystkim po to, aby osiągać korzyści finansowe. Mogą one pochodzić z:
- regularnych wpływów z najmu,
- wzrostu wartości nieruchomości,
- podziału lub zmiany sposobu użytkowania,
- remontu i sprzedaży z marżą,
- połączenia dochodu z najmu i przyszłego wzrostu ceny.
Najczęściej inwestorzy indywidualni wybierają mieszkania przeznaczone na najem długoterminowy, najem pokoi, najem średnioterminowy albo krótkoterminowy. Inwestycją może być również lokal użytkowy, apartament wakacyjny, cały budynek, grunt czy nieruchomość wymagająca modernizacji.
Nieruchomość inwestycyjna a mieszkanie na własne potrzeby
Podstawowa różnica dotyczy kryteriów decyzji. Przy zakupie mieszkania dla siebie znaczenie mają osobiste preferencje: widok z okna, ulubiona dzielnica, charakter wnętrza czy bliskość rodziny. W przypadku inwestycji najważniejsze są mierzalne parametry:
- możliwy do osiągnięcia czynsz,
- całkowity koszt zakupu,
- popyt ze strony wybranej grupy najemców,
- poziom pustostanów,
- koszty utrzymania i zarządzania,
- płynność przy przyszłej sprzedaży,
- ryzyko prawne, techniczne i finansowe.
Dobra nieruchomość do zamieszkania nie zawsze jest dobrą inwestycją. Z kolei lokal inwestycyjny nie musi w pełni odpowiadać gustowi właściciela, jeżeli spełnia potrzeby najemców i realizuje zakładany wynik finansowy.
Granice analizy inwestycyjnej
Ocena nieruchomości nie powinna kończyć się na porównaniu ceny za metr kwadratowy. Konieczne jest uwzględnienie całego cyklu inwestycji:
- wyboru strategii,
- określenia budżetu,
- analizy rynku,
- selekcji ofert,
- badania stanu prawnego i technicznego,
- finansowania,
- zakupu,
- wykończenia lub remontu,
- pozyskania najemcy,
- zarządzania,
- sprzedaży lub refinansowania.
House Factory może porządkować i koordynować poszczególne etapy, ale zakres wsparcia powinien być każdorazowo zapisany w ofercie lub umowie. Inwestor powinien wiedzieć, które czynności są częścią usługi, a które wymagają osobnego zlecenia doradcy kredytowemu, prawnikowi, rzeczoznawcy, doradcy podatkowemu lub zarządcy najmu.
Krok 1. Określenie celu inwestycji
Pierwsze pytanie nie powinno brzmieć „jakie mieszkanie kupić?”, lecz „co ta inwestycja ma osiągnąć?”.
Inwestor może koncentrować się na:
- dodatnim miesięcznym przepływie pieniężnym,
- długoterminowym wzroście wartości,
- ochronie zgromadzonego kapitału,
- wykorzystaniu dźwigni finansowej,
- regularnym dochodzie pasywnym,
- szybkim podniesieniu wartości przez remont,
- dywersyfikacji majątku,
- zabezpieczeniu przyszłych potrzeb mieszkaniowych rodziny.
Nie wszystkie cele da się maksymalizować jednocześnie. Lokal o wysokiej stopie zwrotu może wymagać aktywnego zarządzania. Nieruchomość w prestiżowej lokalizacji może być łatwa do sprzedaży, ale oferować niższy bieżący dochód. Zakup finansowany kredytem zwiększa potencjalną stopę zwrotu z kapitału własnego, lecz jednocześnie podnosi ryzyko utraty płynności.
Jak zbudować profil inwestora?
Przed rozpoczęciem poszukiwań warto ustalić:
- dostępny kapitał własny,
- maksymalną akceptowalną ratę kredytu,
- rezerwę na remont i wyposażenie,
- oczekiwany okres inwestycji,
- minimalny wymagany przepływ pieniężny,
- tolerancję na pustostan i nieprzewidziane wydatki,
- ilość czasu przeznaczanego na obsługę najmu,
- preferowaną strategię wyjścia.
Na tym etapie House Factory może pomóc przełożyć ogólne oczekiwania na kryteria wyszukiwania: przedział cenowy, typ nieruchomości, lokalizację, model najmu i wymagany standard.
Krok 2. Wybór strategii inwestycyjnej
Strategia określa, skąd ma pochodzić wynik inwestycji i jakie obowiązki będzie miał właściciel.
Najem długoterminowy
Najem długoterminowy jest stosunkowo przewidywalny i łatwy do skalowania. Najemca podpisuje umowę zazwyczaj na kilka lub kilkanaście miesięcy, a właściciel nie musi regularnie przygotowywać lokalu dla kolejnych gości.
Ten model może odpowiadać inwestorom, którzy oczekują:
- stabilnych wpływów,
- mniejszej rotacji,
- prostszej obsługi,
- niższych kosztów operacyjnych,
- możliwości przekazania zarządzania zewnętrznemu operatorowi.
Ryzykiem pozostają pustostany, nieterminowe płatności, szkody, wzrost opłat oraz nieprawidłowo przygotowana umowa.
Najem pokoi
Podział mieszkania na pokoje może zwiększyć łączny przychód, zwłaszcza w lokalizacjach akademickich i biznesowych. Wymaga jednak odpowiedniego układu funkcjonalnego, większej liczby najemców i częstszej obsługi.
W kalkulacji trzeba uwzględnić między innymi:
- wyposażenie każdego pokoju,
- zużycie części wspólnych,
- wyższą rotację,
- media rozliczane przez właściciela,
- sezonowość popytu,
- czas potrzebny na zawieranie kilku umów.
Najem krótkoterminowy i średnioterminowy
Najem na doby lub tygodnie może generować wyższy przychód brutto, ale nie oznacza automatycznie wyższego zysku. Od wpływów trzeba odjąć koszty platform rezerwacyjnych, sprzątania, prania, obsługi gości, mediów, uzupełniania wyposażenia i zarządzania.
Należy także zweryfikować lokalne regulacje, zasady wspólnoty lub spółdzielni, sposób rozliczenia podatków oraz faktyczną sezonowość popytu.
Najem średnioterminowy, kierowany na przykład do pracowników projektowych, osób relokowanych lub studentów zagranicznych, bywa rozwiązaniem pośrednim pomiędzy najmem klasycznym i dobowym.
Remont i sprzedaż
Strategia polegająca na zakupie nieruchomości poniżej jej potencjalnej wartości, przeprowadzeniu remontu i sprzedaży wymaga szczególnie precyzyjnego budżetu. Wynik zależy od:
- ceny zakupu,
- kosztów transakcyjnych,
- rzeczywistego zakresu prac,
- czasu remontu,
- kosztu finansowania,
- podatków,
- czasu sprzedaży,
- ceny możliwej do uzyskania, a nie tylko ceny ofertowej.
Regularnie powtarzane transakcje mogą zostać uznane za działalność gospodarczą. Model podatkowy należy ustalić przed zakupem, a nie dopiero po sprzedaży.
Krok 3. Ustalenie pełnego budżetu
Jednym z najczęstszych błędów jest utożsamianie budżetu inwestycji z ceną mieszkania. Całkowity koszt wejścia jest zwykle wyższy.
Co powinno znaleźć się w budżecie?
Należy uwzględnić:
- cenę nieruchomości,
- podatek od czynności cywilnoprawnych, jeżeli występuje,
- taksę notarialną i opłaty sądowe,
- wynagrodzenie pośrednika lub podmiotu koordynującego zakup,
- wycenę bankową i koszty kredytu,
- remont lub wykończenie,
- meble, sprzęt i wyposażenie,
- ubezpieczenie,
- przygotowanie dokumentacji najmu,
- marketing i pozyskanie najemcy,
- koszty utrzymania do czasu wynajęcia,
- rezerwę na nieprzewidziane wydatki.
Bezpieczny budżet nie powinien wykorzystywać całej dostępnej gotówki. Rezerwa płynności pozwala opłacić raty, czynsz administracyjny i naprawy w okresie pustostanu.
Rezerwa na remont i eksploatację
Kosztorys remontu warto powiększyć o bufor. Jego wysokość zależy od wieku budynku, jakości dokumentacji, stanu instalacji i zakresu ingerencji. Przy prostym wykończeniu nowego lokalu ryzyko niespodzianek może być niższe niż przy remoncie mieszkania w starszej kamienicy.
Osobno należy utworzyć rezerwę eksploatacyjną. Nie jest ona kosztem ponoszonym co miesiąc, ale zabezpiecza wymianę urządzeń, naprawy, odświeżenie lokalu i okresy bez najemcy.
Krok 4. Analiza lokalizacji i popytu
Hasło „dobra lokalizacja” jest zbyt ogólne. Lokalizacja powinna być dobra dla konkretnej grupy najemców i określonej strategii.
Co sprawdzić w skali miasta?
Analiza powinna obejmować:
- liczbę i profil mieszkańców,
- rynek pracy,
- uczelnie i kampusy,
- rozwój infrastruktury,
- migrację do miasta i pomiędzy dzielnicami,
- planowane inwestycje publiczne,
- podaż nowych mieszkań,
- liczbę konkurencyjnych ofert najmu,
- sezonowość popytu.
Wzrost cen w przeszłości nie gwarantuje podobnego wyniku w przyszłości. Ważniejsza jest odpowiedź na pytanie, jakie czynniki będą podtrzymywać popyt przez kolejne lata.
Co sprawdzić w skali dzielnicy i ulicy?
Dwa mieszkania położone w tej samej dzielnicy mogą mieć zupełnie inny potencjał. Znaczenie mają:
- czas dojazdu do centrum i miejsc pracy,
- odległość od transportu publicznego,
- poziom hałasu,
- dostęp do usług,
- bezpieczeństwo okolicy,
- dostępność parkingu,
- jakość sąsiedniej zabudowy,
- plan miejscowy i przyszłe inwestycje,
- piętro, ekspozycja i widok,
- bariery ograniczające dostęp do nieruchomości.
House Factory może wspierać inwestora przez wstępną selekcję lokalizacji i porównanie ofert według wspólnych kryteriów. Ostateczna ocena powinna jednak uwzględniać wizję lokalną oraz dokumenty planistyczne.
Krok 5. Wybór konkretnej nieruchomości
Po wybraniu rynku i strategii można zbudować kartę oceny lokalu. Dzięki niej decyzja nie opiera się wyłącznie na pierwszym wrażeniu.
Parametry lokalu wpływające na wynik
Najczęściej analizuje się:
- cenę całkowitą i cenę za metr kwadratowy,
- powierzchnię użytkową,
- liczbę ustawnych pomieszczeń,
- możliwość zmiany układu,
- piętro i dostępność windy,
- balkon, komórkę i miejsce postojowe,
- stan instalacji,
- wysokość opłat administracyjnych,
- standard części wspólnych,
- efektywność energetyczną,
- nasłonecznienie i poziom hałasu,
- przewidywany koszt remontu,
- czynsz możliwy do uzyskania.
Nietypowy układ, bardzo duża powierzchnia lub wysoki standard mogą ograniczać liczbę potencjalnych najemców. Z drugiej strony małe lokale nie zawsze zapewniają najwyższy zwrot, jeżeli cena za metr i koszty stałe są nieproporcjonalnie wysokie.
Rynek pierwotny czy wtórny?
Rynek pierwotny może zapewnić nowoczesny standard budynku, niższe początkowe koszty napraw i możliwość przygotowania wnętrza pod konkretną strategię. Trzeba jednak uwzględnić czas oczekiwania, koszt pełnego wykończenia oraz ryzyko zmiany harmonogramu.
Rynek wtórny może pozwolić szybciej rozpocząć najem i lepiej ocenić istniejące otoczenie. Wymaga dokładniejszego badania stanu technicznego, instalacji, budynku i dokumentacji wspólnoty.
Sam podział na rynek pierwotny i wtórny nie przesądza o opłacalności. Decyduje pełny koszt oraz możliwy do uzyskania wynik.
Krok 6. Obliczenie rentowności i przepływu pieniężnego
Każda analizowana oferta powinna otrzymać model finansowy. Nie musi być skomplikowany, ale powinien używać realistycznych danych.
Rentowność brutto
Podstawowy wzór wygląda następująco:
Rentowność brutto = roczny przychód z najmu / całkowity koszt inwestycji × 100%
Jeżeli całkowity koszt zakupu i przygotowania lokalu wynosi 600 000 zł, a roczny czynsz dla właściciela to 36 000 zł, rentowność brutto wynosi 6%.
Wynik ten nie uwzględnia pustostanów, podatku, napraw, ubezpieczenia, zarządzania ani finansowania.
Rentowność netto
Bardziej użyteczny jest wynik po odjęciu kosztów operacyjnych:
Rentowność netto = roczny dochód operacyjny netto / całkowity koszt inwestycji × 100%
Do kosztów operacyjnych można zaliczyć:
- pustostan,
- opłaty pokrywane przez właściciela,
- zarządzanie najmem,
- ubezpieczenie,
- naprawy i odtworzenie wyposażenia,
- marketing,
- koszty administracyjne,
- podatki związane z najmem.
Warto jasno ustalić, czy prezentowana stopa zwrotu jest brutto, netto, przed podatkiem, po podatku, z kredytem czy bez finansowania. Bez tej informacji porównywanie ofert jest niemiarodajne.
Miesięczny cash flow
Przepływ pieniężny pokazuje, ile gotówki pozostaje po opłaceniu bieżących kosztów:
Cash flow = wpływy z najmu – koszty operacyjne – podatki – rata kredytu
Dodatni cash flow zwiększa bezpieczeństwo inwestycji. Ujemny nie zawsze oznacza złą decyzję, jeżeli inwestor świadomie dopłaca do aktywa ze względu na spłatę kapitału lub oczekiwany wzrost wartości. Musi jednak mieć na to odpowiednią płynność.
ROI i ROE
ROI mierzy wynik w relacji do całkowitego kosztu inwestycji. ROE odnosi wynik do kapitału własnego inwestora. Przy finansowaniu kredytem ROE może być wyższe, ale efekt działa również w drugą stronę: wzrost oprocentowania, spadek czynszu lub dłuższy pustostan szybciej obniżają zwrot z własnej gotówki.
Analiza scenariuszy
Model powinien zawierać co najmniej trzy warianty:
- bazowy,
- optymistyczny,
- ostrożny.
W wariancie ostrożnym warto sprawdzić, co stanie się po obniżeniu czynszu, wydłużeniu pustostanu, wzroście kosztów i stopy procentowej. Jeżeli inwestycja traci płynność po niewielkiej zmianie jednego parametru, ma mały margines bezpieczeństwa.
Krok 7. Weryfikacja prawna i techniczna
Atrakcyjna cena nie rekompensuje niekontrolowanego ryzyka prawnego. Przed podpisaniem umowy należy ustalić, co dokładnie jest przedmiotem zakupu i czy sprzedający może skutecznie przenieść własność.
Audyt prawny
W zależności od rodzaju nieruchomości należy sprawdzić między innymi:
- księgę wieczystą,
- podstawę nabycia przez sprzedającego,
- hipoteki, roszczenia i służebności,
- zgodność właściciela z dokumentami,
- ewentualne postępowania spadkowe,
- prawa lokatorów i obowiązujące umowy najmu,
- zaległości wobec wspólnoty lub spółdzielni,
- status gruntu,
- legalność przebudów,
- przeznaczenie lokalu,
- dostęp do drogi publicznej,
- dokumenty dewelopera i rachunek powierniczy.
Przy skomplikowanym stanie prawnym nie należy opierać się wyłącznie na oświadczeniach sprzedającego. Potrzebna może być niezależna opinia prawnika.
Audyt techniczny
Oględziny techniczne powinny objąć:
- ślady wilgoci i zagrzybienia,
- instalację elektryczną,
- instalację wodno-kanalizacyjną,
- ogrzewanie i wentylację,
- stan okien i drzwi,
- podłogi, ściany i stropy,
- akustykę,
- piony i części wspólne,
- dach, elewację i windę,
- planowane remonty budynku.
W nowym lokalu należy przeprowadzić odbiór techniczny i sporządzić listę usterek. W starszym budynku warto zapoznać się z uchwałami wspólnoty oraz planem remontowym, ponieważ przyszłe prace mogą podnieść koszty właściciela.
Krok 8. Finansowanie inwestycji
Nieruchomość można kupić za gotówkę, na kredyt albo przy wykorzystaniu finansowania mieszanego. Najlepszy wariant zależy od kosztu kapitału, płynności i tolerancji ryzyka.
Zakup za gotówkę
Najważniejsze zalety to:
- brak raty i ryzyka zmiany oprocentowania,
- prostsza analiza przepływów,
- szybsza transakcja,
- silniejsza pozycja negocjacyjna w części przypadków.
Wadą jest zamrożenie dużej kwoty w jednym aktywie i rezygnacja z możliwości wykorzystania kapitału w innych inwestycjach.
Zakup na kredyt
Kredyt pozwala wykorzystać dźwignię finansową, ale wymaga analizy:
- wkładu własnego,
- zdolności kredytowej,
- rodzaju oprocentowania,
- marży i prowizji,
- ubezpieczeń,
- kosztu wcześniejszej spłaty,
- zmiany raty po zakończeniu okresu stałego oprocentowania,
- relacji raty do dochodu z najmu.
Bankowa zdolność kredytowa nie jest równoznaczna z bezpiecznym budżetem inwestora. Rata powinna być możliwa do obsługi także podczas pustostanu lub przejściowego spadku dochodów.
House Factory może pomóc w przygotowaniu danych nieruchomości i skoordynowaniu procesu z ekspertem finansowym. Rekomendacja konkretnego produktu kredytowego powinna jednak pochodzić od uprawnionego pośrednika lub instytucji finansowej.
Krok 9. Negocjacje i bezpieczny zakup
Negocjacje nie dotyczą wyłącznie ceny. Równie ważne mogą być termin wydania lokalu, pozostawione wyposażenie, sposób usunięcia wad, rozliczenie opłat czy warunki zwrotu zadatku.
Co może być argumentem negocjacyjnym?
- rzeczywisty stan techniczny,
- koszt koniecznych prac,
- długość obecności oferty na rynku,
- ceny transakcyjne porównywalnych lokali,
- obciążenia prawne,
- termin płatności,
- brak konieczności finansowania kredytem,
- elastyczny termin wydania,
- gotowość do szybkiego podpisania umowy.
Rezerwacja, umowa przedwstępna i umowa deweloperska mają różne skutki prawne. Szczególną uwagę należy zwrócić na różnicę między zaliczką a zadatkiem, warunki odstąpienia oraz termin uzyskania finansowania.
Przed przekazaniem środków trzeba zweryfikować rachunek, odbiorcę i podstawę płatności. Kluczowe ustalenia nie powinny pozostawać wyłącznie w korespondencji lub rozmowach.
Krok 10. Remont, wykończenie i przygotowanie do najmu
Standard inwestycyjny nie oznacza wyboru najtańszych materiałów. Celem jest uzyskanie właściwej relacji pomiędzy kosztem, trwałością, łatwością naprawy i atrakcyjnością dla najemcy.
Jak projektować lokal inwestycyjny?
Warto wybierać:
- neutralną i spójną estetykę,
- trwałe powierzchnie,
- łatwo dostępne materiały zamienne,
- funkcjonalne oświetlenie,
- odpowiednią liczbę gniazd,
- pojemne miejsce do przechowywania,
- wyposażenie dopasowane do grupy docelowej,
- rozwiązania ułatwiające sprzątanie i serwis.
Nadmierna personalizacja może zwiększyć koszt bez podniesienia czynszu. Zbyt niski standard może natomiast wydłużyć pustostan i przyciągać wyłącznie najemców kierujących się ceną.
Kontrola harmonogramu i kosztów
Proces powinien obejmować:
- inwentaryzację,
- projekt funkcjonalny,
- szczegółowy kosztorys,
- harmonogram,
- wybór wykonawców,
- odbiory etapowe,
- kontrolę zmian,
- odbiór końcowy,
- dokumentację gwarancji i wyposażenia.
Jeżeli House Factory koordynuje przygotowanie lokalu, inwestor powinien otrzymać opis standardu, zakres prac, budżet, zasady akceptowania zmian oraz informację, kto odpowiada za odbiory i usuwanie usterek.
Krok 11. Pozyskanie najemcy
Najem rozpoczyna się od określenia grupy docelowej. Inaczej przygotowuje się ofertę dla studentów, pary, rodziny, pracownika relokowanego czy najemcy biznesowego.
Skuteczna oferta najmu
Ogłoszenie powinno zawierać:
- dobre, zgodne ze stanem faktycznym zdjęcia,
- czytelny opis,
- pełną strukturę opłat,
- warunki umowy,
- termin dostępności,
- informacje o komunikacji i usługach,
- wymagania dotyczące najemcy,
- zasady dotyczące zwierząt, palenia i podnajmu.
Cena powinna wynikać z porównania konkurencyjnych lokali, a nie wyłącznie z oczekiwanej stopy zwrotu właściciela. Zbyt wysoka stawka może obniżyć roczny wynik przez długi pustostan.
Weryfikacja najemcy i umowa
W granicach prawa oraz z poszanowaniem ochrony danych warto zweryfikować tożsamość, źródło dochodu i wiarygodność płatniczą najemcy. Umowa powinna regulować:
- wysokość i termin płatności,
- sposób rozliczania mediów,
- kaucję,
- okres obowiązywania,
- zasady wypowiedzenia,
- odpowiedzialność za szkody,
- naprawy i przeglądy,
- możliwość kontroli lokalu,
- zakaz podnajmu bez zgody,
- protokół zdawczo-odbiorczy.
W zależności od sytuacji można rozważyć najem okazjonalny lub instytucjonalny. Właściwy wariant powinien zostać dobrany do statusu właściciela i modelu działalności.
Krok 12. Zarządzanie nieruchomością
Nawet dobrze kupiony lokal może osiągać słabe wyniki, jeżeli jest niewłaściwie zarządzany.
Do podstawowych obowiązków należą:
- kontrolowanie płatności,
- rozliczanie mediów,
- obsługa usterek,
- kontakt z administracją,
- aktualizacja umów,
- indeksacja czynszu,
- przeglądy wyposażenia,
- ponowne wynajęcie lokalu,
- dokumentowanie przychodów i kosztów.
Inwestor może zarządzać samodzielnie albo przekazać obsługę operatorowi. W drugim wariancie należy porównać nie tylko wysokość wynagrodzenia, lecz także zakres odpowiedzialności, czas reakcji, sposób zatwierdzania napraw i zasady raportowania.
Jak mierzyć wyniki?
Co najmniej raz na kwartał warto monitorować:
- przychód należny i faktycznie otrzymany,
- liczbę dni pustostanu,
- koszty operacyjne,
- koszty napraw,
- cash flow,
- rentowność netto,
- poziom zadłużenia,
- aktualny czynsz rynkowy,
- szacowaną wartość nieruchomości.
Raport pozwala odróżnić pojedynczy wydatek od trwałego pogorszenia rentowności.
Jak House Factory może wspierać kupującego?
Współpraca z House Factory może uporządkować proces i ograniczyć liczbę decyzji podejmowanych bez danych. Model wsparcia powinien być dopasowany do inwestora oraz konkretnej nieruchomości.
Diagnoza potrzeb
Na początku można określić cel, budżet, sposób finansowania, oczekiwaną stopę zwrotu, horyzont czasowy i akceptowalny poziom zaangażowania właściciela.
Efektem powinien być profil inwestycyjny, a nie jedynie lista dostępnych mieszkań.
Selekcja nieruchomości
House Factory może pomóc porównać oferty pod kątem:
- ceny wejścia,
- potencjału najmu,
- układu funkcjonalnego,
- kosztu przygotowania,
- lokalizacji,
- płynności przyszłej sprzedaży,
- zgodności z wybraną strategią.
Dzięki temu inwestor analizuje krótszą listę nieruchomości spełniających ustalone kryteria.
Model finansowy
Dla wybranej oferty można przygotować zestawienie kosztów, prognozowanego przychodu, rentowności i przepływów. Model powinien jasno oddzielać dane potwierdzone od założeń.
Prognozowana stopa zwrotu nie jest gwarancją wyniku. Inwestor powinien otrzymać możliwość sprawdzenia wariantu ostrożnego i wpływu zmian najważniejszych parametrów.
Koordynacja ekspertów i transakcji
W zależności od zakresu usługi wsparcie może obejmować organizację kontaktu z:
- ekspertem kredytowym,
- prawnikiem,
- notariuszem,
- doradcą podatkowym,
- inspektorem technicznym,
- projektantem,
- ekipą wykonawczą,
- zarządcą najmu.
Każdorazowo należy potwierdzić, czy House Factory wykonuje dane zadanie samodzielnie, czy jedynie koordynuje pracę zewnętrznego specjalisty.
Przygotowanie lokalu i najem
Jeśli wybrany pakiet to przewiduje, wsparcie może dotyczyć projektu, kosztorysu, wykończenia, wyposażenia, sesji zdjęciowej, ogłoszenia, prezentacji i przekazania mieszkania najemcy.
Po uruchomieniu najmu możliwe jest również zarządzanie operacyjne lub przekazanie lokalu wskazanemu operatorowi. Zasady odpowiedzialności, raportowania i zatwierdzania wydatków powinny być zapisane w umowie.
Tabela decyzyjna inwestora
Decyzja | Kiedy rozwiązanie może być korzystne? | Najważniejsze ryzyko | Co sprawdzić przed wyborem? |
|---|---|---|---|
Rynek pierwotny | Gdy liczy się nowy standard i możliwość aranżacji | Opóźnienie oraz koszt pełnego wykończenia | Dokumenty dewelopera, harmonogram, standard, całkowity budżet |
Rynek wtórny | Gdy lokal ma szybko rozpocząć najem | Ukryte wady i przyszłe remonty budynku | Stan prawny, instalacje, uchwały wspólnoty, koszt remontu |
Zakup za gotówkę | Gdy priorytetem jest stabilność przepływów | Zamrożenie dużego kapitału | Koszt alternatywny i pozostająca rezerwa |
Zakup na kredyt | Gdy inwestor chce wykorzystać dźwignię | Wzrost raty i utrata płynności | Scenariusz wzrostu oprocentowania i pustostanu |
Najem długoterminowy | Gdy oczekiwane są regularność i prostsza obsługa | Zaległości oraz trudna relacja z najemcą | Popyt, umowa, weryfikacja najemcy |
Najem pokoi | Gdy układ i lokalizacja wspierają większy przychód | Rotacja i wyższe zużycie lokalu | Sezonowość, liczba umów, koszty mediów |
Najem krótkoterminowy | Gdy istnieje całoroczny popyt turystyczny lub biznesowy | Sezonowość i wysokie koszty operacyjne | Regulacje, obłożenie, koszt operatora |
Samodzielne zarządzanie | Gdy inwestor ma czas i lokal znajduje się blisko | Duże zaangażowanie operacyjne | Dostępność, procedury awaryjne, znajomość przepisów |
Zarządzanie zewnętrzne | Gdy priorytetem jest oszczędność czasu | Koszt usługi i jakość operatora | Zakres umowy, raportowanie, czas reakcji |
Remont i sprzedaż | Gdy istnieje wyraźny potencjał podniesienia wartości | Przekroczenie budżetu i czasu | Cena wyjścia, podatki, koszt finansowania |
Liczby i statystyki ważne dla inwestora
Na polskim rynku oddaje się do użytkowania około 200 tys. mieszkań rocznie. Krajowa podaż nie opisuje jednak sytuacji w konkretnej dzielnicy. Dla inwestora ważniejsze są lokalne dane o nowych inwestycjach, liczbie ofert najmu, czasie ekspozycji ogłoszeń i strukturze najemców.
W analizie warto zapamiętać kilka istotnych liczb:
- 2% – standardowa stawka podatku od czynności cywilnoprawnych przy zakupie nieruchomości na rynku wtórnym, jeżeli transakcja nie korzysta ze zwolnienia;
- 8,5% – stawka ryczałtu od przychodów z najmu prywatnego do ustawowego limitu przychodów;
- 12,5% – stawka ryczałtu od nadwyżki ponad ten limit;
- 19% – stawka podatku dochodowego, która może dotyczyć dochodu ze sprzedaży nieruchomości przed upływem ustawowego pięcioletniego okresu, jeśli nie zastosowano zwolnienia;
- 5 lat – okres rękojmi za wady nieruchomości, liczony zgodnie z odpowiednimi przepisami i warunkami danej transakcji;
- 20% – poziom wkładu własnego często przyjmowany jako standard w finansowaniu hipotecznym, choć konstrukcja konkretnej oferty banku może dopuszczać inne rozwiązanie;
- 1 miesiąc pustostanu oznacza utratę około 8,3% rocznego czynszu, jeszcze przed uwzględnieniem kosztów utrzymania lokalu;
- wzrost kosztu remontu z 100 000 zł do 115 000 zł oznacza przekroczenie budżetu o 15% i obniża rentowność liczona od całkowitego kosztu wejścia;
- przy czynszu 3 000 zł miesięcznie obniżka stawki o 200 zł kosztuje 2 400 zł rocznie, ale może być korzystniejsza niż kilkumiesięczny pustostan;
- przy nieruchomości wartej 600 000 zł każdy dodatkowy 1 punkt procentowy rentowności odpowiada około 6 000 zł rocznego wyniku.
Stawki podatkowe, wyjątki i zasady finansowania mogą się zmieniać. Przed transakcją należy potwierdzić aktualny stan prawny oraz indywidualne skutki podatkowe.
Najczęstsze błędy kupujących
Liczenie rentowności wyłącznie od ceny mieszkania
Jeżeli inwestor pomija remont, notariusza, wyposażenie i okres bez najemcy, prezentowana rentowność jest zawyżona.
Opieranie analizy na maksymalnym czynszu ofertowym
Cena widoczna w ogłoszeniu nie musi być ceną zaakceptowaną przez najemcę. Model powinien wykorzystywać stawkę możliwą do utrzymania, a nie najbardziej optymistyczną ofertę na rynku.
Brak rezerwy finansowej
Wykorzystanie całej gotówki na zakup i wykończenie może zmusić właściciela do zaciągnięcia drogiego zobowiązania przy pierwszej większej awarii.
Zakup pod wpływem emocji
Presja czasu, atrakcyjna wizualizacja lub przekonanie, że „nieruchomości zawsze rosną”, nie zastępują analizy dokumentów i przepływów.
Pominięcie strategii wyjścia
Przed zakupem trzeba ocenić, komu nieruchomość będzie można sprzedać. Lokal atrakcyjny wyłącznie dla wąskiej grupy inwestorów może mieć ograniczoną płynność.
Niedoszacowanie czasu właściciela
Samodzielny najem wymaga kontaktu z najemcami, obsługi awarii, kontroli płatności i dokumentacji. Czas jest kosztem, nawet jeżeli nie pojawia się na fakturze.
Brak rozdzielenia ról doradców
Pośrednik, doradca kredytowy, prawnik, doradca podatkowy, inspektor i zarządca odpowiadają za inne obszary. Inwestor powinien wiedzieć, kto ponosi odpowiedzialność za konkretną opinię lub czynność.
Mity dotyczące nieruchomości inwestycyjnych
„Nieruchomości zawsze zyskują na wartości”
W długim okresie ceny mogą rosnąć nominalnie, ale konkretna lokalizacja lub typ lokalu może zachowywać się gorzej od rynku. Znaczenie mają również inflacja, koszty utrzymania i czas potrzebny na sprzedaż.
„Najmniejsze mieszkanie zawsze ma najwyższą rentowność”
Małe lokale często osiągają wysoki czynsz za metr, ale mogą być drogie w zakupie, mieć wysokie koszty stałe i podlegać większej rotacji.
„Kredyt zawsze zwiększa zysk”
Dźwignia poprawia zwrot z kapitału własnego tylko wtedy, gdy wynik inwestycji odpowiednio przewyższa koszt finansowania. Zwiększa też ryzyko.
„Lokal po remoncie nie wymaga rezerwy”
Nowe wyposażenie także się zużywa, a awarie i pustostany mogą wystąpić niezależnie od standardu.
„Zewnętrzny operator zapewnia całkowicie pasywny dochód”
Operator ogranicza zaangażowanie właściciela, ale inwestor nadal powinien kontrolować raporty, koszty, stan lokalu i warunki umowy.
Kiedy nieruchomość inwestycyjna może nie być właściwym wyborem?
Zakup warto odłożyć, jeżeli:
- inwestor nie ma rezerwy płynności,
- transakcja wymaga wykorzystania całych oszczędności,
- wynik opiera się wyłącznie na wzroście ceny,
- brakuje możliwości weryfikacji stanu prawnego,
- budżet nie obejmuje remontu i pustostanu,
- rata jest możliwa do zapłaty tylko przy pełnym obłożeniu,
- inwestor może potrzebować szybkiego dostępu do kapitału,
- nieruchomość jest sprzedawana pod silną presją czasu bez dostępu do dokumentów.
Nieruchomość jest aktywem o ograniczonej płynności. Sprzedaż może potrwać, a szybkie wyjście często wymaga obniżenia ceny.
Lista kontrolna przed zakupem
Przed podjęciem ostatecznej decyzji warto potwierdzić, że:
- cel inwestycji został zapisany,
- strategia odpowiada lokalnemu popytowi,
- policzono całkowity koszt wejścia,
- utworzono rezerwę finansową,
- czynsz został porównany z konkurencyjnymi ofertami,
- model zawiera pustostan i koszty napraw,
- przeprowadzono analizę prawną,
- oceniono stan techniczny,
- sprawdzono dokumenty budynku lub dewelopera,
- policzono scenariusz ostrożny,
- ustalono sposób finansowania,
- znane są skutki podatkowe,
- zaplanowano przygotowanie lokalu,
- określono sposób zarządzania,
- istnieje strategia sprzedaży.
FAQ – najczęściej zadawane pytania
Ile pieniędzy potrzeba na zakup nieruchomości inwestycyjnej?
Zależy to od ceny lokalu, finansowania i zakresu prac. Poza wkładem własnym lub ceną zakupu trzeba posiadać środki na koszty transakcyjne, wykończenie, wyposażenie oraz rezerwę płynności.
Jaka rentowność mieszkania na wynajem jest dobra?
Nie istnieje jedna wartość właściwa dla każdej nieruchomości. Rentowność należy oceniać w zestawieniu z ryzykiem, kosztem finansowania, zaangażowaniem właściciela, płynnością i alternatywnymi inwestycjami. Konieczne jest także ustalenie, czy mowa o wyniku brutto, czy netto.
Czy lepiej kupić mieszkanie nowe, czy z rynku wtórnego?
Nowe mieszkanie może ograniczyć początkowe problemy techniczne, ale wymaga pełnego wykończenia. Lokal z rynku wtórnego może szybciej generować dochód, lecz wymaga dokładnego audytu. Decyzję należy oprzeć na całkowitym koszcie i możliwym przychodzie.
Czy można kupić nieruchomość inwestycyjną na kredyt?
Tak, jeżeli pozwalają na to zdolność kredytowa i warunki banku. Inwestor powinien sprawdzić, czy utrzyma płynność również podczas pustostanu i po wzroście kosztu finansowania.
Czy przy zakupie zawsze płaci się PCC?
Nie. PCC występuje przede wszystkim przy części transakcji na rynku wtórnym. Na rynku pierwotnym cena zazwyczaj zawiera VAT. Istnieją również zwolnienia i wyjątki, dlatego skutki konkretnej transakcji trzeba zweryfikować indywidualnie.
Jak policzyć rzeczywisty zysk z najmu?
Od przychodu należy odjąć pustostan, koszty właściciela, naprawy, zarządzanie, ubezpieczenie, podatki i koszt finansowania. Warto osobno liczyć dochód operacyjny oraz końcowy przepływ pieniężny.
Czy House Factory gwarantuje określoną stopę zwrotu?
Prognoza rentowności jest wynikiem przyjętych założeń, a nie gwarancją przyszłego rezultatu. Przed zakupem należy sprawdzić zakres odpowiedzialności określony w ofercie lub umowie oraz przeanalizować scenariusz ostrożny.
Czy House Factory może znaleźć najemcę?
Możliwość wsparcia w przygotowaniu oferty, marketingu, weryfikacji kandydatów i przekazaniu lokalu zależy od wybranego zakresu współpracy. Warunki komercjalizacji oraz późniejszego zarządzania powinny być ustalone przed zakupem.
Czy warto zlecić zarządzanie mieszkaniem?
Może to być korzystne dla osób mieszkających w innym mieście, posiadających kilka lokali lub niechcących zajmować się bieżącą obsługą. Trzeba porównać koszt usługi z oszczędnością czasu, ograniczeniem pustostanów i jakością obsługi.
Jak długo należy utrzymywać inwestycję?
Horyzont zależy od strategii, kosztów wejścia, podatków i sytuacji rynkowej. Wysokie koszty transakcyjne sprawiają, że klasyczny najem jest zazwyczaj inwestycją średnio- lub długoterminową.
Jak rozpocząć współpracę z House Factory?
Pierwszym etapem powinna być rozmowa o celu, budżecie, finansowaniu, lokalizacji i oczekiwanym poziomie obsługi. Na tej podstawie można określić kryteria wyboru nieruchomości oraz zakres wsparcia od analizy do uruchomienia najmu.
Nieruchomość inwestycyjna jako uporządkowany proces
Udana inwestycja nie zaczyna się od oglądania ofert, lecz od zdefiniowania celu i policzenia bezpiecznego budżetu. Dopiero później przychodzi czas na lokalizację, wybór lokalu, audyt, finansowanie i zakup.
House Factory może wspierać kupującego w uporządkowaniu kryteriów, selekcji nieruchomości, przygotowaniu kalkulacji oraz koordynacji kolejnych etapów. Wartością takiej współpracy powinno być nie tylko skrócenie procesu, ale przede wszystkim zwiększenie przejrzystości decyzji.
Ostateczny wybór należy jednak do inwestora. Przed podpisaniem umowy powinien on znać całkowity koszt, realistyczny dochód, najważniejsze ryzyka, zakres odpowiedzialności partnerów oraz możliwy sposób wyjścia z inwestycji.
 2 comments

0 thoughts on “Nieruchomość inwestycyjna krok po kroku – jak House Factory wspiera kupujących?”